
Распределение затрат с использованием "Объектов возникновения затрат"
Согласно документации «1С:ERP Управление предприятием 2.5» справочник «Объекты возникновения затрат» содержит объекты, в разрезе которых могут возникать и накапливаться постатейные затраты.
В рамках документации 1С:ERP практически всегда применяется сокращение для справочника Объекты возникновения затрат – ОВЗ. В нашей статье также в дальнейшем будет использоваться данное сокращение.
Внимательный читатель также помнит, что согласно документации основной задачей ОВЗ является накопление затрат и применение к ним единых принципов распределения.
Для возможности отнести затраты на ОВЗ в статье расходов должен быть установлен тип возникновения расхода “На объектах возникновения затрат”. Для привязки затрат к ОВЗ необходимо в первичном документе выбрать соответствующую статью и указать элемент справочника ОВЗ в качестве аналитики расходов.
Перейдем к практике. Для работы с ОВЗ для начала нужно включить данную функциональность или проверить что она включена (Панель разделов «НСИ и администрирование» –> «Настройка НСИ и разделов» –> «Финансовый результат и контроллинг» –> «Финансовый результат»).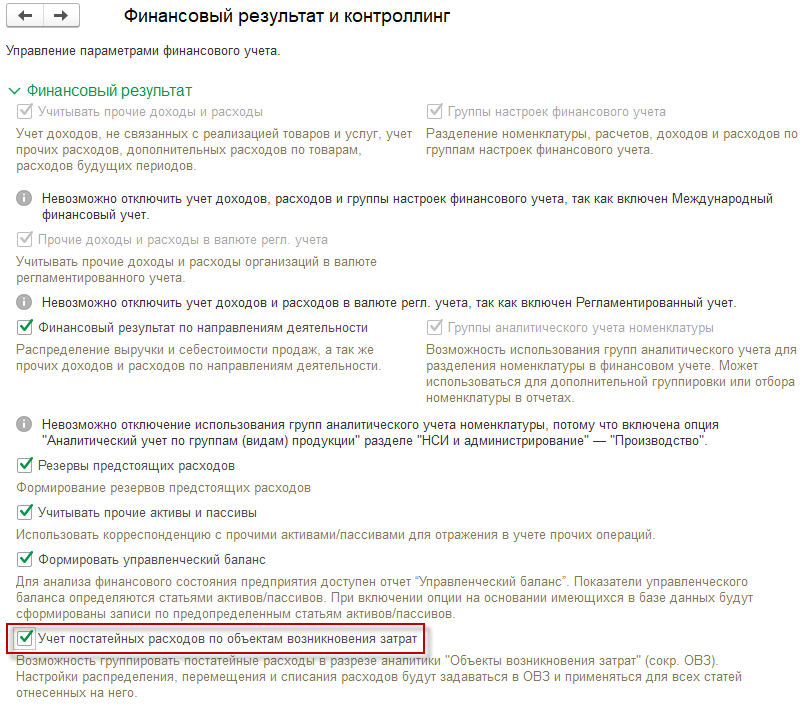
Без включения данной функциональности в Статьях расходов нельзя будет указать, что она возникает на объектах затрат.
Рассмотрим пример по производству кипяченной воды. Например, на предприятии “_Фирма” природный газ используется:
- для кипячения воды
- для обогрева офисного помещения
Поставку газа отразим документом «Приобретение услуг и прочих активов» (документ можно найти в Панели разделов «Финансовый результат и контроллинг»)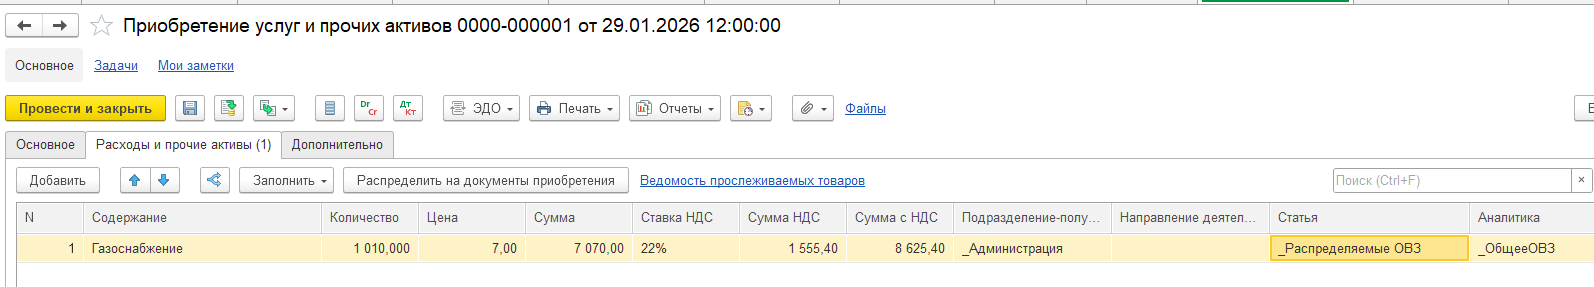
Для этого создадим специальную статью: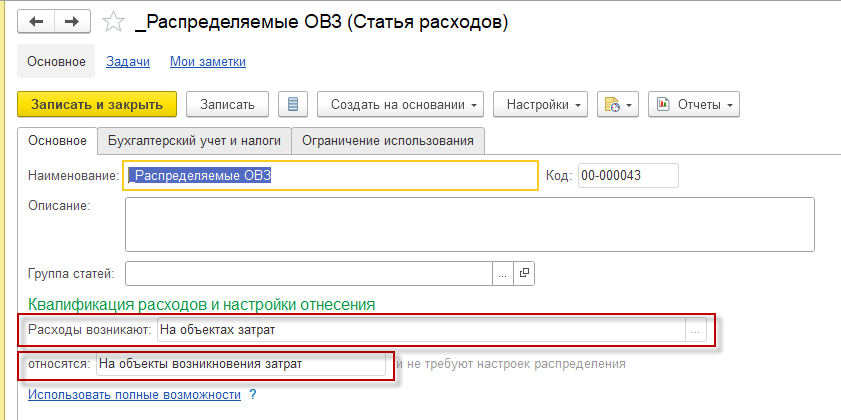
Укажем в созданной статье, что расходы возникают на “Объектах затрат” и что они относятся на объекты возникновения затрат. Эта статья будет общей для аккумуляции затрат и их дальнейшего распределения.
Важно! Указывая соответствующие Группы финансового учета (ГФУ) в Статье затрат можно управлять счетами учета в регламентированном учете.
Создадим суммирующий ОВЗ:
И правило распределения для него: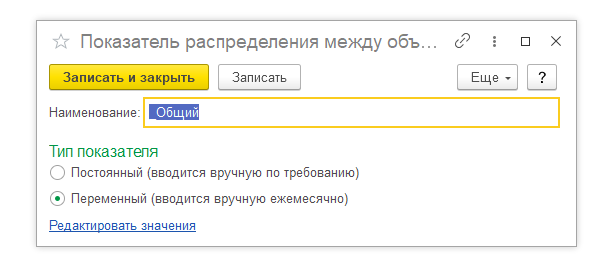
Далее создадим еще два новых ОВЗ: Администрация и Производство. Пусть накопленные затраты распределятся как 1/3 и 2/3 соответственно.
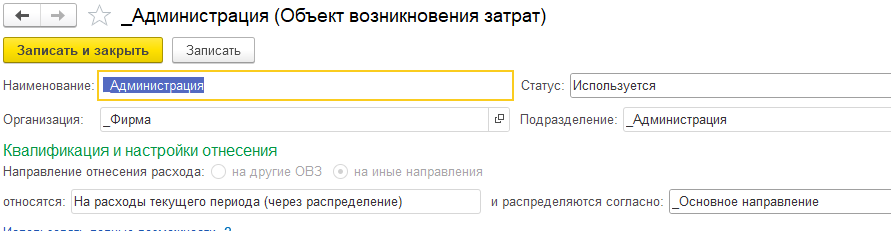
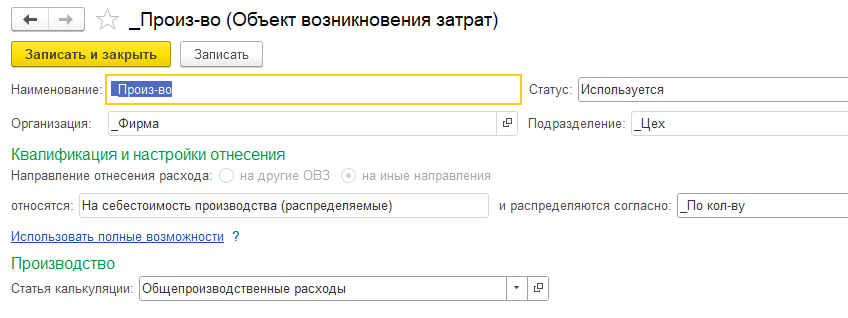
Расходы на Администрацию пусть будут расходами текущего периода, а расходы на Производство войдут в себестоимость выпущенной продукции.
Зададим коэффициенты распределения. Их можно задать двумя способами. Через форму аккумулирующего ОВЗ “_Общее ОВЗ” и далее в форме заданного правила распределения: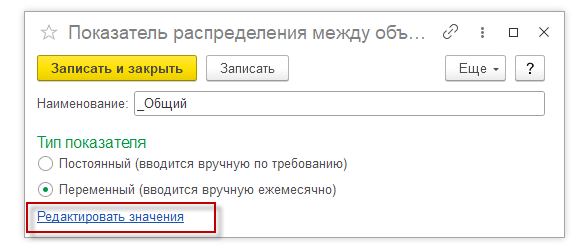
Либо через обработку “Ввод показателей для распределения расходов между ОВЗ” (Панель разделов «Финансовый результат и контроллинг» –> «Учет доходов и расходов» –> «Ввод показателей для распределения расходов между ОВЗ»):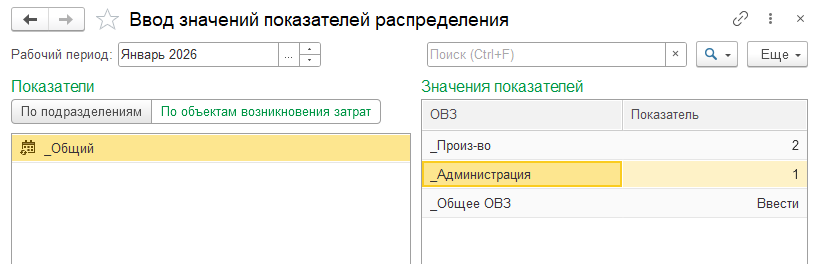
В нашем примере общая сумма затрат на газ 7070 руб. должна распределиться:
- на затраты текущего периода 2 356,67 руб
- на производственную себестоимость выпуска 4 713,33 руб
Выполним операцию закрытия месяца по нашей организации (Панель разделов «Финансовый результат и контроллинг» –> «Закрытие месяц»).
Анализ распределения затрат можно сделать, используя следующие отчеты:
- Расходы организации
- Анализ счета (рег.учет)
- Анализ себестоимости выпущенной продукции по организации